| (1)経営改善に役立たない月遅れデータ 会計事務所による関与先への月次データ提供は、翌月の10日前後に完了しているところから、数ヶ月遅れとなっているところまで、その対応は様々です。 一昔前であれば、それがどんなに遅くても、「試算表」という形にきちんとまとまってさえいれば、会計事務所の付加価値として認められていました。 しかし現在では、関与先における経営環境の変化も早く、素早い経営判断が求められています。何カ月も遅れて届く試算表などは、全く価値がありません。 現代は、長引く不況、金融危機、グローバル化の進展による国際競争の激化等により、中小企業の多くが倒産や廃業の危機に常にさらされています。まさに綱渡りのような経営を余儀なくされている中小企業の経営者にとって、リアルタイムで経営実態を把握し、的確な経営判断を行っていくことが、生き残りのための必須課題です。 そのような現代社会において、会計事務所が提供する月次データが、月遅れになってしまっては、関与先が経営を行う上で役立てることができないのです。 (2)データ提供が遅延する要因 データの早期提供を実現するためには、その阻害要因を明らかにし、それを排除・抑制する方法を考えなければなりません。データの早期提供を阻害する要因としては、一般に以下のものが考えられます。 ■データの早期提供を阻害する要因
��関与先側で行うデータ処理の遅れ 関与先の経理処理が、巡回監査日になっても完了していないといったケースはよく見られます。このような場合「処理が完了してから」と、監査を翌月にずらしてしまうことがあります。 ��巡回監査日の安易なキャンセルの多発 ��会計事務所職員の月次監査に対する認識の甘さ これらの要因を排除していくことが、これからの会計事務所には求められます。しかし、心掛けだけで事務所の業務改善を進めていくのは困難です。事務所全体で取り組める新たな仕組みを導入することが必要です。 ■早期データ提供を実現するための施策
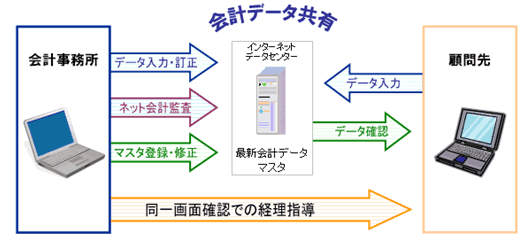
これらだけでなく、会計事務所の業務効率を抜本的に向上させ、データの早期提供も可能にする手段として、会計システムの入れ替えによる方法もあります。次にあげるASP会計システムの利用が注目されています。 ��ASP発展会計の活用による早期データ提供の実現
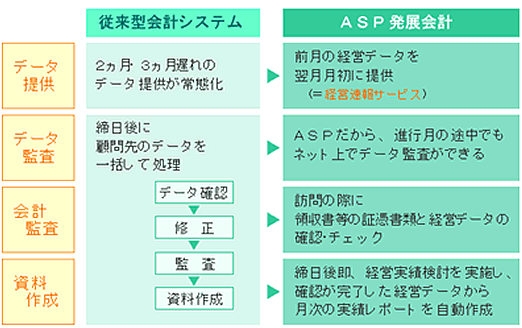
■ASP会計システムと従来型会計システムの比較
インターネット等、情報技術の進化によって、ASP会計システムがこれからの会計事務所の主流システムになることが予想されます。そうなった場合、会計事務所が今後も永続的に継続・発展していくためには、このASP会計システムの導入は必須といえるのではないでしょうか。 (1)資料として意味をなさない数字の羅列 会計事務所が月次巡回監査時に提供している「試算表」ですが、会計や経理に詳しくない一般的な中小企業の経営者が見た場合、単なる数字の羅列にしか見えません。 そのため、毎月渡される試算表の封も切らずに、そのまま棚に貯めておくことが常態化してしまっている関与先も存在しています。いずれにしても、単に数字を羅列しただけの資料を提供している会計事務所の多くは、関与先から「会計事務所から提供されるデータは役に立たない」という最低の評価を下されているケースも少なくないと考えられます。 「制度会計」に基づいた決算書の作成が目的であれば、これでも問題はありませんでした。 しかし、関与先が会計事務所に求めるのは、1年に1度の決算に限ったことではありません。むしろ、日々の経営状況を素早く正確に把握して、経営改善に役立てたいという「管理会計」を望んでいるのです。 (2)経営実態が分かる管理会計資料の提供が不可欠 関与先の満足を高めるためには、単なる試算表だけではなく、経営実態が良いのか、悪いのか、が明確に分かるような会計資料を提供する必要があります。 試算表からでは、分からないポイントを抽出し、前期実績や同業他社の数値等と比較するなどしながら、当月の経営実態がどうなのかということが理解できる「管理会計資料」の提供が求められているのです。 関与先が求める管理会計資料とは、以下のようなものです。 ■顧問先が求める主な管理会計資料
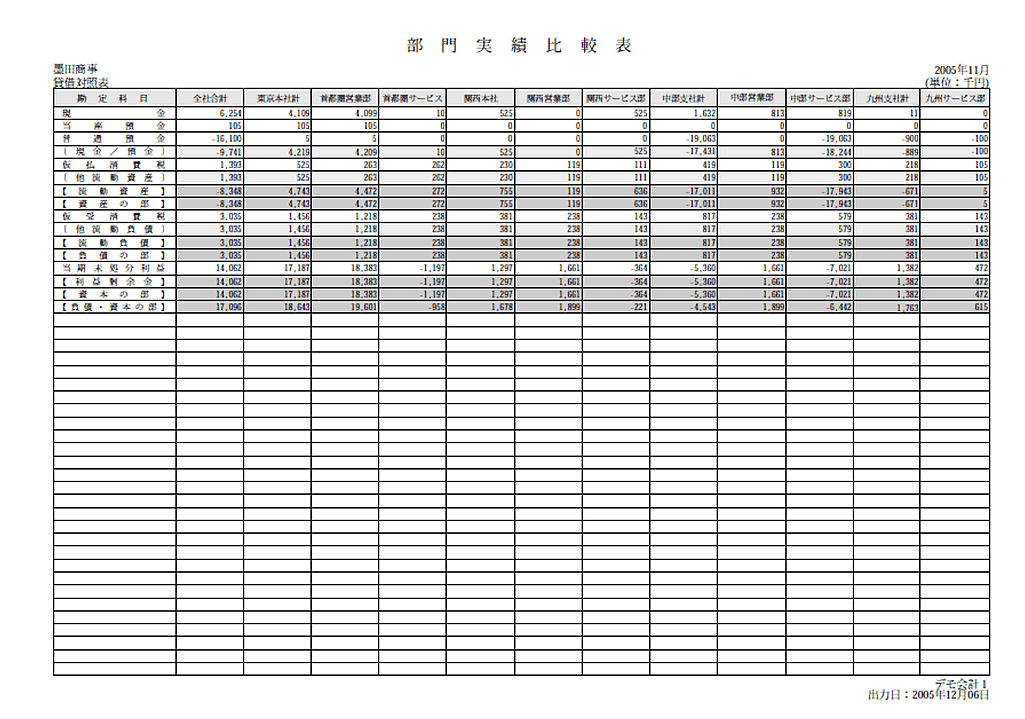
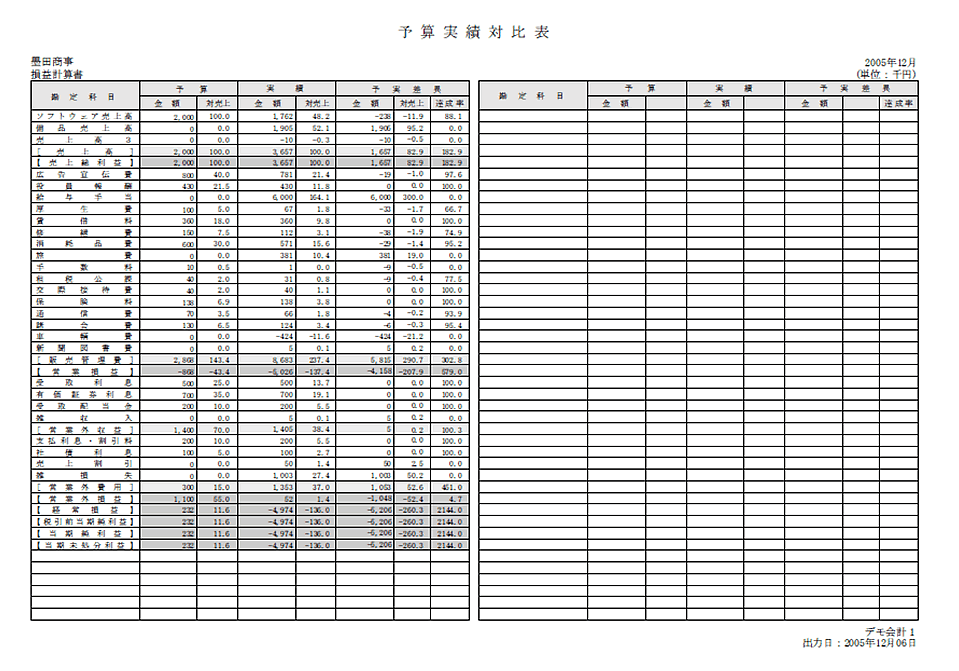
■管理会計資料のサンプル
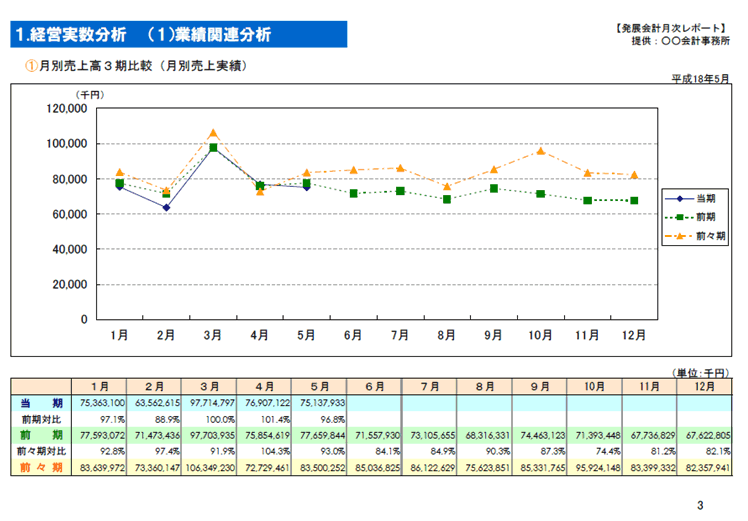
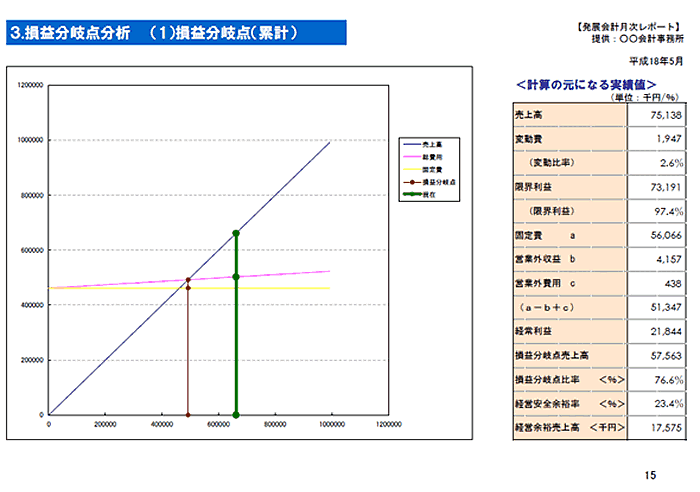
(3)関与先の経営改善に活かす管理会計資料 管理会計は、経営実態を把握し、問題点を抽出、改善策を検討することを目的としたものです。そのため、経営実態を把握したいと考える関与先に対しては、非常にニーズに合った資料であるといえます。 管理会計資料の中でも、次に挙げる「発展会計 月次レポート」は、毎月の月次データの推移をグラフや表にまとめることで、会計の苦手な関与先の経営者にも分かりやすく、経営のポイントを掴んでいただけます。 ■図やグラフを活用した分かりやすい資料の例
(1)資料の説明を怠っている多くの事務所 多くの会計事務所では、関与先に資料を届けても、それについて十分な説明を行ってはいないようです。理由は様々考えられますが、お互いに忙しいということや「資料を読めば分かるだろう」という会計事務所側の勝手な思い込みもあるのだと思われます。 しかし、資料だけを渡されても、関与先が必ずそれを見るとは限りません。中には、「見てもよくわからないから」という理由で、封も開けないといった経営者もいると聞きます。 これではいつまでたっても会計事務所側と関与先の溝は埋まりません。それどころか、その溝がますます深まり、やがては顧問契約の解除という最悪の事態を招いてしまいます。そのために、資料提供時には関与先に対して資料を説明する必要があるのです。 (2)職員に起因する説明不足 また、説明は行なっていても、その説明が要領を得ず、何が言いたいのかよく分からない、といった不満も耳にします。これは、担当者のコミュニケーション能力が低いことが原因として考えられます。職員を採用する際に、会計の知識や計数能力のみを重視し、対人能力を軽視した結果、このような弊害が出てしまっているともいえます。 このような関与先の不満を解消するために避けて通ることができないものが、「職員の説明能力を強化すること」です。それを実現するためには、これまで多くの会計事務所で見られたような「知識偏重型」の教育システムから、「コミュニケーション重視型」の教育システムに改める必要があります。 ■コミュニケーション重視の教育システムのポイント
��フェイス・トゥ・フェイス 教科書を与え、それを読ませて独学で知識を習得させるという方法は、教える方は楽なのですが、それでは職員の説明能力は向上しません。面倒であっても、フェイス・トゥ・フェイスで教育し、その中で双方向のコミュニケーションを多く持つことが重要です。 ��アウトプット重視 ■知識をアウトプットさせる方法
これらの方法で、意識的にアウトプットをさせる機会を多く持てば、職員の説明能力は、飛躍的に向上していきます。 これからの会計事務所は、単に会計処理ができるにとどまらず、それをいかに関与先に分かりやすく伝えていけるかが非常に重要なポイントです。そういった意味では、会計事務所の職員として求められる人材像も、これまでとは大きく変わってきています。 (3)関与先満足度を向上させる資料説明 そもそも、関与先は会計資料を1から10まで説明してほしいとは思っていません。関与先が知りたいのは、「業績を上げるために何をすればよいのか」という1点につきます。 現状が良いのであれば、良い状態を維持し、さらに向上していくためには、どのようなことを心掛け、どのようなことに取り組んでいけばよいのか、といった具体的なアドバイスが望まれます。 また、現状に問題があれば、その原因を改善するために何に取り組めばよいのかまで説明する必要があります。資料の説明を通じて、会計事務所と関与先の双方が現在の経営実態について共通理解を深める事が出来れば、改善策についてもおのずと合意する事ができるようになります。 |